
相続人である子が全員遠方にいるため、亡父名義の自宅不動産を売却しその売却益を分配したケース(相続登記)
(1)状況
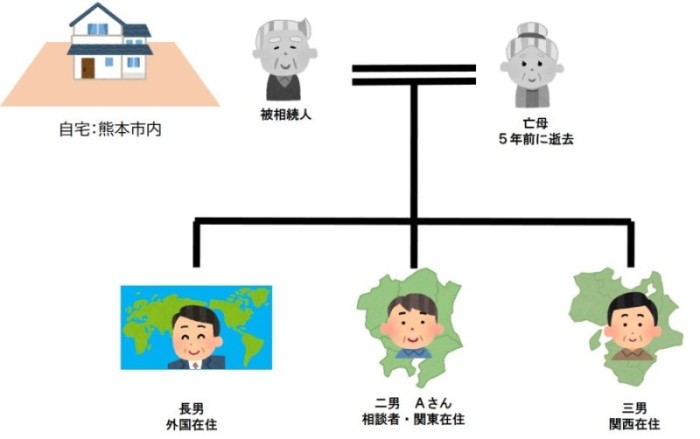
相談者Aさんの亡父は熊本市内に自宅を所有していました。
Aさんのきょうだいは、Aさんも含めて全員が現在熊本に住んでおらず(うち一人は外国在住)、今後も熊本に住所を移す予定がなかったため、Aさんがきょうだいを代表して亡父名義の自宅の今後の扱いについてのご相談がありました。
(2)当事務所からの提案 & サポート
Aさんとしてはきょうだいが集う場として熊本の実家を残しておきたいというお気持ちもあったようですが、今後の維持管理や固定資産税の負担を考えると、売却してその売却益をきょうだいで分配する方法が一番良いということになりました。
問題は、熊本の自宅をどなたの名義に変更したうえで売却するのかという点です。きょうだい全員の共有名義に変更したうえで売却する方法もありましたが、外国在住のきょうだいもいるため、売却手続きに支障が出る可能性もあります。
そのため、今回は自宅をAさんの単独名義に変更したうえでAさんが売却し、譲渡所得税の納税等を済ませた残額をきょうだいで分割する方法を取りました。
(3)結果・解説
今回の手続きでは、外国在住のきょうだいは印鑑登録証明書を取得することができないため、在住国の領事館等でサイン証明書を発行してもらう必要がありました。Aさんに代わって当事務所からごきょうだいにその旨をご案内・説明し、相続登記手続きを円滑に進めることができました。
また、その後の不動産売却についても相談がありましたので、当事務所でお付き合いのある熊本の不動産会社をご紹介し、その後、無事に売却することができました。
また、初回のご相談は、Aさんがなかなか熊本にいらっしゃることができないということで、Zoomを利用したオンライン面談を通じてお受けしました。お互いに表情の見える形で打ち合わせができ、Aさんからは「遠方ですが安心して依頼することができました」という声をいただきました。